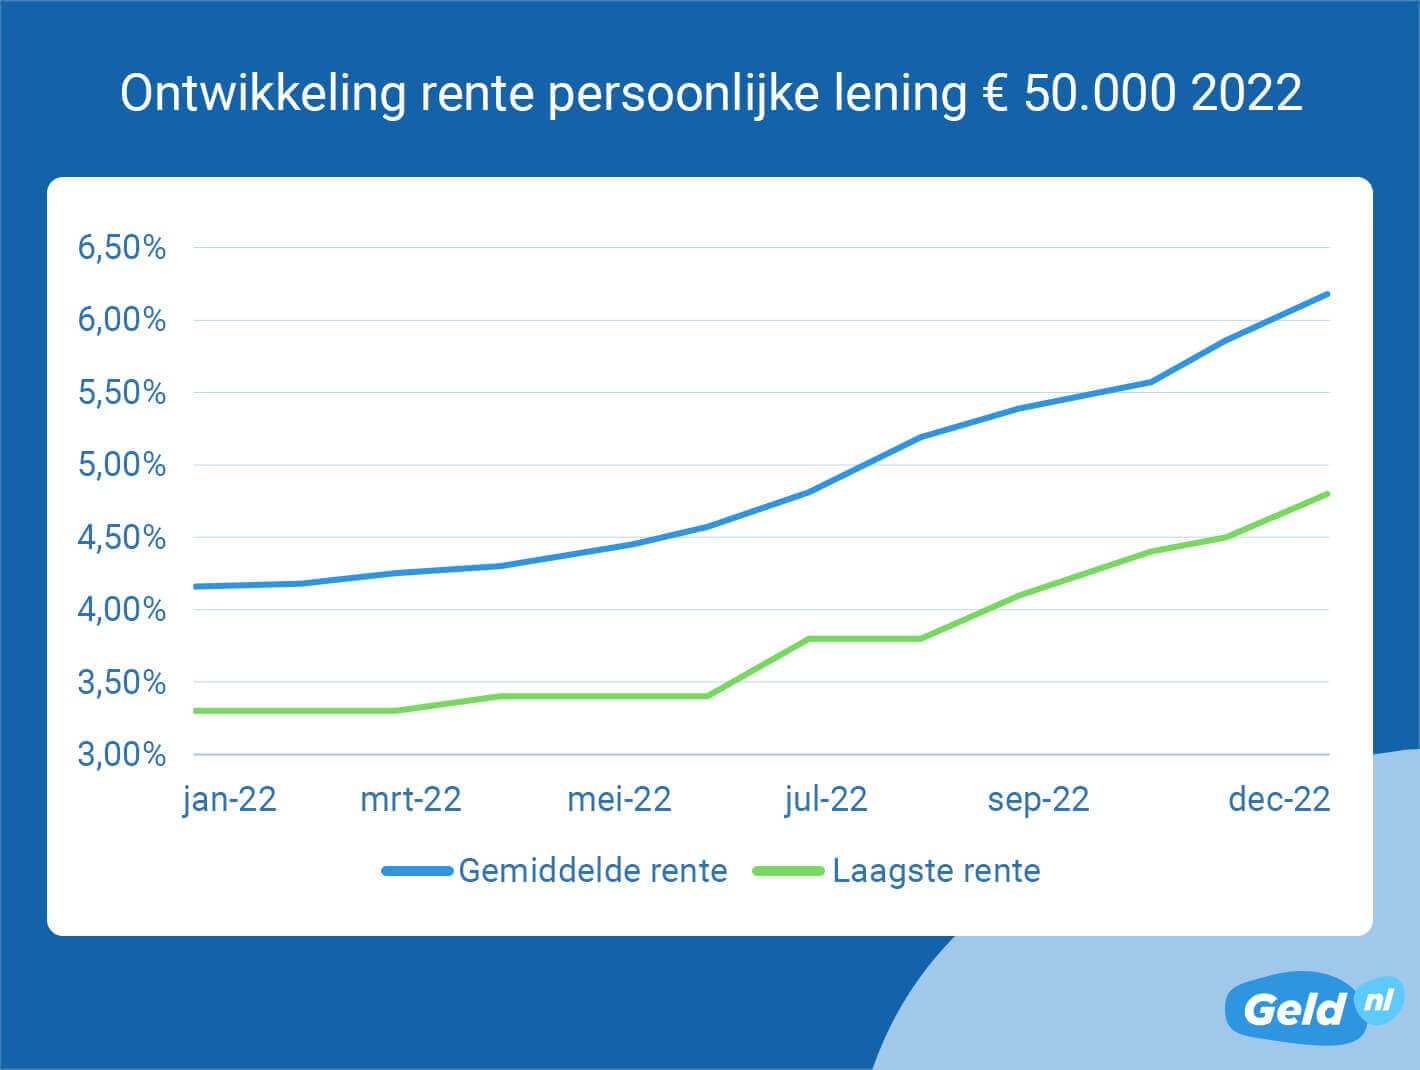
Wie geld leent bij een bank, betaalt meestal rente over het geleende bedrag. Die rente is de vergoeding voor het gebruik van het geld. Hoe hoog de rente is, verschilt per bank en per lening. Ook uw persoonlijke financiële situatie kan invloed hebben op het aanbod. Door niet alleen naar het rentepercentage, maar ook naar de totale kosten te kijken, kunt u leningen beter vergelijken.
De rente is het bedrag dat u betaalt naast de terugbetaling van de lening. Bij een persoonlijke lening betaalt u doorgaans elke maand een vast bedrag. Dat bedrag bestaat uit een deel aflossing en een deel rente. Naarmate u meer heeft afgelost, wordt het openstaande bedrag kleiner en betaalt u meestal minder rente over de resterende schuld.
De voorwaarden verschillen per lening. Controleer daarom altijd hoe de bank de rente berekent en welk bedrag u gedurende de hele looptijd terugbetaalt.
Bij het vergelijken van leningen kunt u verschillende rentepercentages tegenkomen:
Let daarnaast op eventuele bijkomende kosten en voorwaarden. De totale terugbetaling en het jaarpercentage dat in de offerte wordt vermeld, geven samen een duidelijker beeld dan alleen het geadverteerde rentepercentage.
De bank bepaalt de rente aan de hand van verschillende factoren. Denk aan het soort lening, het leenbedrag, de looptijd en de actuele marktomstandigheden. Ook beoordeelt de bank of de lening past bij uw financiële situatie. Daarbij kan onder meer worden gekeken naar uw inkomen, vaste lasten en bestaande financiële verplichtingen.
Een lager rentepercentage is niet automatisch de beste keuze. Een langere looptijd kan bijvoorbeeld zorgen voor lagere maandlasten, maar doordat u langer rente betaalt, kan het totaalbedrag hoger uitvallen.
Bij een lening met vaste rente blijft het rentepercentage gedurende een afgesproken periode gelijk. Uw maandlasten zijn daardoor meestal voorspelbaar. Bij een lening met variabele rente kan het percentage veranderen. Dat kan gunstig zijn als de rente daalt, maar uw kosten kunnen ook stijgen.
Welke vorm beschikbaar is, hangt af van het product en de voorwaarden van de bank. Lees in de offerte hoe lang de rente vaststaat en wat er gebeurt wanneer die periode afloopt.
Vergelijk aanbiedingen op basis van dezelfde looptijd en hetzelfde leenbedrag. Let daarbij op:
Een online rekentool kan helpen om maandlasten in te schatten. De uitkomst is meestal indicatief: de definitieve rente en voorwaarden blijken pas uit een persoonlijke offerte.
Een lening kan helpen bij een grote uitgave, maar brengt ook verplichtingen met zich mee. Maak vooraf een overzicht van uw inkomsten, vaste lasten en financiële ruimte. Houd rekening met onverwachte uitgaven en kies een maandbedrag dat ook op langere termijn haalbaar blijft.
Lees de offerte en de voorwaarden zorgvuldig voordat u akkoord gaat. Heeft u vragen over de rente, de totale kosten of de gevolgen van de looptijd? Vraag de bank om uitleg, zodat u de lening kunt beoordelen op basis van uw eigen situatie.
Vergelijk de rente bij meerdere banken voordat u een lening afsluit. Kijk niet alleen naar het rentepercentage, maar ook naar de looptijd, de maandlasten, eventuele bijkomende kosten en het totale bedrag dat u terugbetaalt. Zo krijgt u een beter beeld van welk aanbod het beste past bij uw financiële situatie.
Let bij het afsluiten van een lening goed op het verschil tussen vaste en variabele rente. Een vaste rente blijft gedurende de afgesproken periode gelijk, waardoor uw maandlasten voorspelbaar zijn. Een variabele rente kan veranderen: uw kosten kunnen dalen als de rente zakt, maar ook stijgen als de rente omhooggaat. Controleer daarom in de voorwaarden hoe vaak de rente kan wijzigen en wat dat betekent voor uw maandlasten.
Controleer bij het vergelijken van een lening het jaarlijkse kostenpercentage (JKP). Dit percentage geeft een beeld van de totale jaarlijkse kredietkosten en helpt u aanbiedingen beter naast elkaar te leggen. Kijk daarnaast naar het totaalbedrag dat u terugbetaalt en controleer welke kosten en voorwaarden in de offerte zijn opgenomen. Zo beoordeelt u een lening niet alleen op de maandlasten of de nominale rente.
Kies een maandbedrag dat binnen je budget past, ook als je rekening houdt met vaste lasten en onverwachte uitgaven. Zo verklein je de kans dat aflossen financieel lastig wordt. Kijk niet alleen naar de maandlasten, maar ook naar de looptijd en het totale bedrag dat je aan rente en aflossing betaalt. Een lager maandbedrag kan namelijk betekenen dat je langer betaalt en uiteindelijk meer rente kwijt bent.
Vraag bij de bank na of u kosten betaalt wanneer u de lening eerder of extra aflost. De voorwaarden verschillen per lening: soms kunt u kosteloos aflossen, terwijl in andere gevallen een vergoeding geldt. Door dit vooraf te controleren, weet u hoe flexibel de lening is en voorkomt u verrassingen als u uw schuld sneller wilt afbetalen.
Lees de voorwaarden van een banklening zorgvuldig door voordat u akkoord gaat. Controleer niet alleen het rentepercentage, maar ook de looptijd, het totale terug te betalen bedrag, eventuele bijkomende kosten en de regels voor vervroegd aflossen. Let daarnaast op wat er gebeurt als u een betaling mist of de rente kan veranderen. Zo weet u precies welke verplichtingen bij de lening horen en voorkomt u verrassingen achteraf.
