Bij het kopen van een woning betaalt u meer dan alleen de maandelijkse hypotheeklasten. Er zijn eenmalige kosten voor het afsluiten van de hypotheek en vaak ook kosten voor de aankoop van de woning. Daarnaast krijgt u te maken met terugkerende woonlasten, zoals rente, aflossing, verzekeringen en onderhoud. In dit artikel leest u welke kosten bij een hypotheek horen en waar u rekening mee kunt houden.
Voor het aanvragen en afsluiten van een hypotheek kunnen verschillende kosten in rekening worden gebracht. Welke kosten voor u gelden, hangt onder meer af van uw geldverstrekker, uw woning en uw persoonlijke situatie.
Vraag vooraf om een duidelijk overzicht van de kosten. Zo ziet u welke bedragen u rechtstreeks betaalt en welke kosten eventueel via de notaris of een andere partij lopen.
De term kosten koper verwijst naar bepaalde kosten die bij de aankoop van een bestaande woning voor rekening van de koper komen. Dit zijn niet allemaal hypotheekkosten. Denk bijvoorbeeld aan de overdrachtsbelasting en de notariskosten voor de leveringsakte. De leveringsakte regelt de overdracht van de woning; de hypotheekakte legt het hypotheekrecht van de geldverstrekker vast.
Afhankelijk van uw leeftijd, de woning en uw situatie kan een vrijstelling of een ander tarief voor de overdrachtsbelasting gelden. Controleer daarom altijd de actuele regels bij de Belastingdienst of laat u hierover adviseren.
Bij een nieuwbouwwoning wordt de woning vaak vrij op naam (v.o.n.) verkocht. Dat betekent meestal dat bepaalde kosten voor de overdracht al in de koopprijs zijn verwerkt. U kunt nog wel kosten hebben voor bijvoorbeeld hypotheekadvies, de hypotheekakte, een taxatie of meerwerk.
Sommige kosten die u maakt voor het afsluiten of wijzigen van een hypotheek voor uw eigen woning kunnen onder voorwaarden aftrekbaar zijn in uw aangifte inkomstenbelasting. Dit kan bijvoorbeeld gelden voor bepaalde advies- en bemiddelingskosten, de notariskosten voor de hypotheekakte en kosten voor een taxatie die nodig is voor de hypotheekaanvraag.
Niet alle aankoopkosten zijn aftrekbaar. Overdrachtsbelasting en notariskosten voor de leveringsakte zijn doorgaans niet aftrekbaar. De fiscale regels hangen af van uw situatie en kunnen veranderen. Bewaar facturen en betalingsbewijzen en controleer welke kosten u mag opvoeren bij de Belastingdienst of met een belastingadviseur.
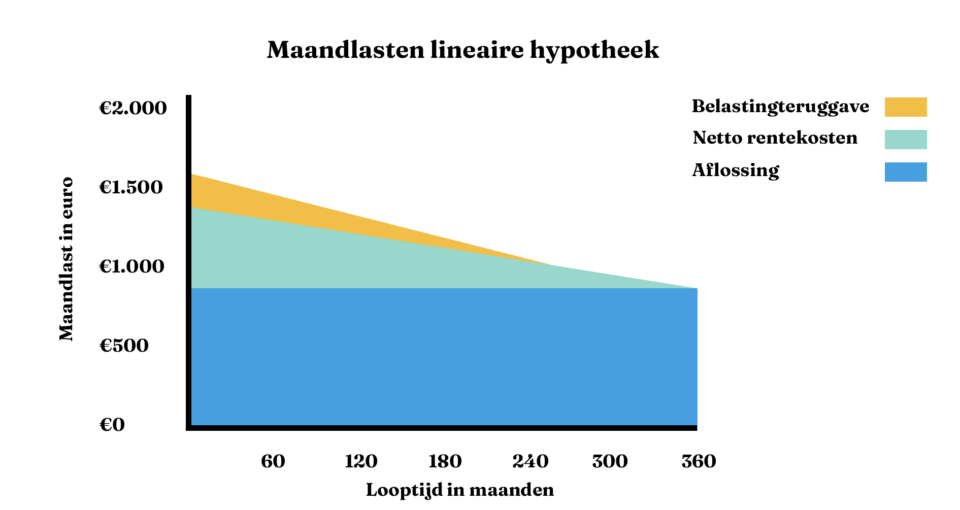
Na het afsluiten betaalt u maandelijks hypotheeklasten. Die bestaan meestal uit rente en, afhankelijk van de hypotheekvorm, aflossing. Bij een annuïteitenhypotheek blijft het brutobedrag aan rente en aflossing binnen de rentevaste periode doorgaans gelijk, terwijl de verhouding tussen rente en aflossing verandert. Bij een lineaire hypotheek lost u elke maand een vast bedrag af en nemen de bruto maandlasten meestal geleidelijk af.
Uw netto maandlasten kunnen afwijken van uw bruto maandlasten. Dat komt onder meer door de mogelijke fiscale gevolgen van de hypotheekrenteaftrek. De hoogte daarvan is afhankelijk van uw inkomen, hypotheek en persoonlijke omstandigheden.
De hypotheek is slechts een deel van de kosten van een woning. Houd ook rekening met:
In Nederland kunt u doorgaans niet meer lenen dan de toegestane verhouding tussen de hypotheek en de waarde van de woning. Daardoor moet u bijkomende kosten vaak met eigen geld betalen. Ook kan eigen geld nodig zijn als u boven de getaxeerde waarde biedt of als uw financiële situatie invloed heeft op het maximale leenbedrag.
Maak daarom vóór het bieden een overzicht van zowel de eenmalige kosten als de maandelijkse lasten. Houd daarnaast een financiële buffer over voor onverwachte uitgaven na de verhuizing.
Een hypotheek met een lage rente is niet automatisch de goedkoopste keuze. Kijk ook naar de advies- en afsluitkosten, voorwaarden voor extra aflossen, de mogelijkheid om de hypotheek mee te nemen bij een verhuizing en de gevolgen van een renteverandering na afloop van de rentevaste periode. Vergelijk aanbiedingen op basis van uw eigen situatie en vraag om een berekening van de totale lasten.
De kosten van een hypotheek verschillen per woning, geldverstrekker en persoonlijke omstandigheden. Met een volledig kostenoverzicht krijgt u beter zicht op hoeveel eigen geld u nodig heeft en welke maandlasten bij uw budget passen.
Vergelijk hypotheekrentes bij meerdere aanbieders voordat u een hypotheek afsluit. Zelfs een klein renteverschil kan over de looptijd flink schelen in uw maandlasten en totale kosten. Kijk niet alleen naar het rentepercentage, maar ook naar de rentevaste periode, voorwaarden voor extra aflossen en eventuele afsluitkosten. Zo vergelijkt u hypotheken op basis van het complete aanbod en ontdekt u welke optie het beste past bij uw situatie.
Let bij het vergelijken van hypotheken niet alleen op de rente, maar ook op de advies- en afsluitkosten. Deze kosten verschillen per adviseur en geldverstrekker en kunnen het totaalbedrag flink beïnvloeden. Vraag vooraf om een duidelijk overzicht van de werkzaamheden en tarieven, en controleer of er aanvullende kosten zijn voor bijvoorbeeld bemiddeling of het aanpassen van de aanvraag. Zo weet u beter waar u aan toe bent en kunt u aanbiedingen eerlijker vergelijken.
Neem de notariskosten mee in je budget wanneer je een woning koopt. Je betaalt meestal voor de leveringsakte en, als je een hypotheek afsluit, ook voor de hypotheekakte. De tarieven verschillen per notariskantoor, dus vraag vooraf een offerte aan en controleer welke werkzaamheden daarin zijn inbegrepen. Zo voorkom je dat deze kosten onverwacht boven op je andere aankoop- en hypotheekkosten komen.
Houd rekening met taxatiekosten wanneer u een hypotheek afsluit. De geldverstrekker kan een taxatierapport nodig hebben om de waarde van de woning vast te stellen en te beoordelen hoeveel u kunt lenen. De kosten verschillen per taxateur en woning, dus vraag vooraf een offerte aan en controleer of het rapport voldoet aan de eisen van uw geldverstrekker.
Controleer vooraf wat een bouwkundige keuring kost en wat daarbij is inbegrepen. De prijs kan verschillen per woning, inspecteur en omvang van de keuring. Vraag daarom meerdere offertes aan en kijk of het rapport geschikt is voor uw hypotheekaanvraag. Zo voorkomt u verrassingen en kunt u de kosten meenemen in uw budget voor de aankoop.
Wilt u uw hypotheek oversluiten voordat de rentevaste periode afloopt? Bereken dan vooraf of u boeterente moet betalen. De geldverstrekker kan deze vergoeding in rekening brengen als de rente die u nu betaalt hoger is dan de actuele rente en daardoor rente-inkomsten misloopt. Vraag uw geldverstrekker om een berekening en vergelijk de boeterente met de mogelijke besparing op uw maandlasten, plus de overige kosten van oversluiten. Zo ziet u of oversluiten onderaan de streep voordelig is.
Overweegt u een hypotheek met Nationale Hypotheek Garantie (NHG)? Vraag uw hypotheekadviseur of geldverstrekker welke kosten daarbij komen kijken. Voor NHG betaalt u doorgaans een eenmalige borgtochtprovisie. Het bedrag en de voorwaarden kunnen veranderen en zijn afhankelijk van de actuele regels. Neem deze kosten mee in uw berekening van het benodigde eigen geld en vergelijk ze met het mogelijke rentevoordeel van een hypotheek met NHG.
Reserveer naast uw hypotheeklasten ook geld voor verzekeringen en belastingen. Denk bijvoorbeeld aan de opstalverzekering, gemeentelijke belastingen en waterschapslasten. Deze kosten komen boven op uw maandelijkse hypotheek en kunnen per woning en gemeente verschillen. Neem ze daarom mee in uw woonbudget, zodat u niet voor onverwachte uitgaven komt te staan.
Vergelijk bij het kiezen van een hypotheek niet alleen de maandlasten, maar ook de totale kosten over de hele looptijd. Let bijvoorbeeld op advies- en afsluitkosten, de rentevaste periode, voorwaarden voor extra aflossen en mogelijke kosten als u de hypotheek later wilt aanpassen of oversluiten. Een hypotheek met lagere maandlasten kan uiteindelijk duurder uitvallen. Door alle kosten en voorwaarden naast elkaar te zetten, krijgt u een vollediger beeld van wat de hypotheek u werkelijk kost.
