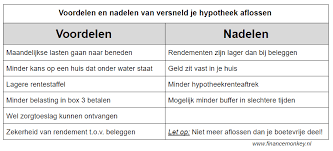
Een deel van uw hypotheek extra aflossen kan uw maandlasten verlagen en ervoor zorgen dat u sneller hypotheekvrij bent. Het kan ook invloed hebben op uw belasting, spaargeld en financiële ruimte. Of extra aflossen verstandig is, hangt daarom af van uw hypotheekvoorwaarden en persoonlijke situatie.
Bij een extra aflossing betaalt u boven op uw reguliere maandelijkse hypotheekbetaling een bedrag terug aan uw geldverstrekker. Daardoor wordt uw hypotheekschuld lager. Afhankelijk van de afspraken met uw geldverstrekker kan dit leiden tot lagere maandlasten, een kortere looptijd of een combinatie daarvan.
Bij veel hypotheken kunt u jaarlijks een deel van de oorspronkelijke hoofdsom boetevrij aflossen. Hoeveel dat is, verschilt per hypotheek en geldverstrekker. Controleer daarom altijd uw hypotheekvoorwaarden voordat u geld overmaakt.
Extra aflossen is niet altijd de beste keuze. Het geld dat u aflost, zit vast in uw woning. U kunt het niet zomaar weer opnemen. Houd daarom voldoende spaargeld achter de hand voor onverwachte uitgaven, zoals onderhoud, een inkomensdaling of medische kosten.
Vergelijk ook het financiële voordeel van aflossen met andere mogelijkheden. Denk aan sparen, beleggen of het aflossen van een lening met een hogere rente. De uitkomst hangt af van rendement, risico, belasting en uw persoonlijke voorkeuren.
Als u minder hypotheekrente betaalt, kan ook uw hypotheekrenteaftrek lager worden. Daardoor is uw netto voordeel niet altijd gelijk aan de bruto besparing op rente. De precieze gevolgen hangen onder meer af van uw inkomen, hypotheekvorm en fiscale situatie. Ook kan extra spaargeld of vermogen gevolgen hebben voor uw belastingaangifte.
De regels rond hypotheekrenteaftrek en vermogen kunnen veranderen. Controleer daarom de actuele informatie bij de Belastingdienst of bespreek uw situatie met een financieel adviseur.
Bij een annuïteitenhypotheek bestaat uw maandbedrag uit rente en aflossing. In het begin betaalt u relatief veel rente; later neemt het aflossingsdeel toe. Extra aflossen verlaagt de schuld, waardoor u doorgaans minder rente betaalt. De geldverstrekker kan vervolgens de maandlasten verlagen of de looptijd verkorten.
Bij een lineaire hypotheek lost u elke maand een vast bedrag af. Omdat de schuld geleidelijk daalt, nemen de rentelasten meestal af. Een extra aflossing verlaagt de resterende schuld en daarmee doorgaans ook de toekomstige rentebetalingen.
Bij een aflossingsvrije hypotheek betaalt u tijdens de looptijd meestal rente, maar lost u de hoofdsom niet automatisch af. Extra aflossen kan de schuld en toekomstige rentelasten verlagen. Houd er rekening mee dat aan het einde van de looptijd nog een schuld kan openstaan en dat u dan een oplossing nodig hebt.
In uw hypotheekvoorwaarden staat hoeveel u jaarlijks boetevrij extra mag aflossen en hoe u dat moet aanvragen. Lost u meer af dan toegestaan, dan kan de geldverstrekker onder bepaalde omstandigheden een vergoeding rekenen. De regels en berekening verschillen per situatie. Vraag vooraf een berekening op en controleer of er administratieve voorwaarden gelden.
Vraag ook wat er na de aflossing gebeurt: worden uw maandlasten lager, wordt de looptijd korter of kunt u kiezen? De keuze kan invloed hebben op uw totale rentekosten en uw maandelijkse bestedingsruimte.
Hypotheek aflossen kan rust en lagere rentelasten opleveren, maar vermindert ook uw beschikbare spaargeld en kan fiscale gevolgen hebben. Een goede beslissing begint met inzicht in uw hypotheekvoorwaarden, uw financiële buffer en uw plannen voor de komende jaren. Twijfelt u? Laat dan uw persoonlijke situatie doorrekenen voordat u extra aflost.
Controleer voordat u extra aflost hoeveel u jaarlijks boetevrij mag aflossen en welke voorwaarden uw geldverstrekker hanteert. Dit verschilt per hypotheek en aanbieder. Lost u meer af dan toegestaan, dan kan er een vergoeding in rekening worden gebracht. Vraag daarom vooraf na wat de gevolgen zijn voor uw maandlasten en looptijd, zodat u niet voor onverwachte kosten komt te staan.
Houd voldoende spaargeld achter de hand voordat u extra aflost op uw hypotheek. Geld dat u aflost, zit vast in uw woning en is niet altijd eenvoudig weer beschikbaar. Met een financiële buffer kunt u onverwachte kosten, zoals een autoreparatie, woningonderhoud of tijdelijk inkomensverlies, opvangen zonder direct geld te hoeven lenen. Bepaal daarom eerst hoeveel spaargeld u nodig hebt voor uw situatie en gebruik alleen het bedrag dat u kunt missen voor een extra aflossing.
Vergelijk de mogelijke besparing door extra af te lossen met wat uw geld kan opleveren op een spaarrekening of met beleggen. Extra aflossen geeft doorgaans een relatief voorspelbaar voordeel doordat u minder hypotheekrente betaalt, terwijl sparen en beleggen andere opbrengsten, voorwaarden en risico’s hebben. Houd ook rekening met belastingen, eventuele kosten en de beschikbaarheid van uw geld: afgelost vermogen zit vast in uw woning, terwijl spaargeld meestal direct toegankelijk is en beleggen in waarde kan schommelen. Zo kunt u bepalen welke keuze het beste past bij uw financiële situatie en plannen.
Heeft uw hypotheek meerdere leningdelen met verschillende rentepercentages? Dan kan het voordelig zijn om extra af te lossen op het leningdeel met de hoogste rente. Daarmee bespaart u doorgaans de meeste rentekosten. Controleer wel eerst hoeveel u boetevrij mag aflossen en vraag uw geldverstrekker hoe de aflossing uw maandlasten en eventuele hypotheekrenteaftrek beïnvloedt.
Controleer bij uw hypotheekverstrekker of extra aflossen uw maandlasten daadwerkelijk verlaagt. Afhankelijk van uw hypotheekvorm en de voorwaarden kan de aflossing ook leiden tot een kortere looptijd, terwijl uw maandbedrag gelijk blijft. Vraag vooraf om een berekening van beide mogelijkheden, zodat u kunt kiezen wat het beste past bij uw financiële situatie.
Let bij extra aflossen op de mogelijke gevolgen voor uw hypotheekrenteaftrek. Doordat uw hypotheekschuld daalt, betaalt u meestal minder rente en kunt u dus ook minder rente aftrekken van uw belastbaar inkomen. Uw netto voordeel is daardoor mogelijk kleiner dan de besparing op uw bruto rentelasten. Hoe groot het verschil is, hangt af van uw persoonlijke situatie en de geldende belastingregels. Controleer daarom de actuele informatie bij de Belastingdienst of vraag advies aan een financieel deskundige.
Vraag je hypotheekverstrekker welke mogelijkheden je hebt om extra af te lossen. Controleer hoeveel je jaarlijks boetevrij mag aflossen, of er kosten gelden en hoe een extra betaling je maandlasten of de looptijd beïnvloedt. Zo weet je vooraf waar je aan toe bent en kun je bepalen wat het beste bij jouw financiële situatie past.
Plan extra aflossingen op vaste momenten, bijvoorbeeld eens per kwartaal of zodra uw vakantiegeld of bonus binnenkomt. Zo wordt aflossen een bewuste gewoonte en kunt u vooraf nagaan hoeveel ruimte er is naast uw vaste lasten en financiële buffer. Controleer wel eerst hoeveel u volgens uw hypotheekvoorwaarden boetevrij mag aflossen en welk effect de extra betaling heeft op uw maandlasten of looptijd.
Bereken vooraf wat extra aflossen je netto oplevert. Je bespaart doorgaans rente, maar doordat je minder hypotheekrente betaalt, kan ook je hypotheekrenteaftrek afnemen. Vergelijk daarom de verwachte rentebesparing met het mogelijke fiscale effect en eventuele kosten of boetes. Vraag je geldverstrekker om een berekening van de nieuwe maandlasten en bespreek bij twijfel de belastinggevolgen met een adviseur.
