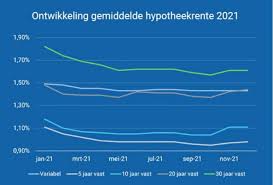
De rente van je hypotheek heeft grote invloed op je maandlasten en op de totale kosten van je woning. Een klein verschil in rente kan over een lange looptijd flink oplopen. Daarom is het verstandig om niet alleen naar het rentepercentage te kijken, maar ook naar de voorwaarden, de rentevaste periode en je persoonlijke situatie.
Hypotheekrente is de vergoeding die je betaalt aan de geldverstrekker voor het bedrag dat je leent om een woning te kopen. Je betaalt deze rente meestal maandelijks. Hoe hoog je rente is, hangt onder meer af van de gekozen hypotheekvorm, de rentevaste periode, de verhouding tussen je hypotheek en de woningwaarde en de voorwaarden van de geldverstrekker.
Je maandbedrag bestaat doorgaans uit rente en aflossing. Bij een annuïteitenhypotheek blijft het bruto maandbedrag tijdens de rentevaste periode meestal gelijk, zolang de rente niet verandert. In het begin bestaat dat bedrag relatief veel uit rente; later los je steeds meer af. Bij een lineaire hypotheek los je maandelijks een vast bedrag af, waardoor je rentelasten en totale maandlasten doorgaans geleidelijk dalen.
Bij het kiezen van een hypotheekrente kun je vaak kiezen tussen een vaste en een variabele rente.
Een langere rentevaste periode biedt meestal meer zekerheid, maar kan een ander rentepercentage hebben dan een kortere periode. Welke keuze passend is, hangt af van je financiële buffer, je verwachtingen en hoeveel schommelingen je kunt en wilt opvangen.
Geldverstrekkers bepalen hun hypotheekrente aan de hand van verschillende factoren. Dit zijn enkele belangrijke voorbeelden:
Ook je inkomen, financiële verplichtingen en de waarde van de woning spelen een rol bij de beoordeling van je hypotheekaanvraag. De rente alleen bepaalt dus niet hoeveel je kunt lenen.
Een lager rentepercentage kan je maandlasten verlagen, maar het verschil hangt af van onder meer het hypotheekbedrag, de looptijd en de hypotheekvorm. Bij een grote lening kan een relatief klein renteverschil over de jaren een aanzienlijk verschil maken in de totale rentekosten.
Vergelijk daarom niet alleen de maandlasten in een eerste berekening. Kijk ook naar de totale kosten over de rentevaste periode en naar wat er gebeurt wanneer die periode afloopt. Een berekening is altijd afhankelijk van je persoonlijke gegevens en de voorwaarden van de geldverstrekker.
Een aantrekkelijke rente is belangrijk, maar de voorwaarden kunnen minstens zo relevant zijn. Controleer bijvoorbeeld:
Let er ook op dat hypotheekrentes regelmatig wijzigen. Een rente die vandaag wordt aangeboden, hoeft morgen niet meer beschikbaar te zijn. Vraag daarom naar de geldigheidsduur van een renteaanbod en naar de voorwaarden voor het vastzetten ervan.
In bepaalde situaties kan hypotheekrente aftrekbaar zijn in de aangifte inkomstenbelasting. Daarvoor gelden regels en voorwaarden, die onder meer afhangen van het doel en de vorm van de lening. De fiscale regels kunnen veranderen en zijn afhankelijk van je persoonlijke omstandigheden. Controleer daarom de actuele informatie bij de Belastingdienst of vraag advies aan een deskundige.
De beste hypotheekrente is niet voor iedereen dezelfde. Een lage rente kan aantrekkelijk lijken, maar zekerheid, flexibiliteit en de totale kosten zijn ook belangrijk. Breng je maandbudget en financiële buffer in kaart en vergelijk meerdere aanbiedingen op rente én voorwaarden. Zo krijg je een beter beeld van de hypotheek die aansluit bij jouw situatie, nu en in de toekomst.
De informatie in dit artikel is algemeen van aard en is geen persoonlijk financieel advies. Hypotheekrentes en voorwaarden verschillen per geldverstrekker en kunnen veranderen.
De actuele hypotheekrente verschilt per geldverstrekker en hangt onder meer af van de rentevaste periode, je hypotheekvorm en de verhouding tussen je hypotheekbedrag en de woningwaarde. Omdat rentes regelmatig veranderen, is er geen vast percentage dat voor iedereen geldt. Vergelijk daarom actuele aanbiedingen en let naast de rente ook op de voorwaarden; een hypotheekadviseur of geldverstrekker kan een indicatie geven op basis van jouw situatie.
Welke bank de laagste hypotheekrente heeft, verandert regelmatig en hangt af van jouw situatie. De rente verschilt bijvoorbeeld per rentevaste periode, hypotheekvorm en verhouding tussen de hypotheek en de woningwaarde; ook NHG en de voorwaarden kunnen invloed hebben. Vergelijk daarom actuele aanbiedingen van meerdere geldverstrekkers en kijk niet alleen naar het rentepercentage, maar ook naar de totale kosten en voorwaarden.
In 2022 steeg de hypotheekrente in Nederland aanzienlijk. De oplopende inflatie en hogere kapitaalmarktrentes speelden daarbij een belangrijke rol. Vooraf was niet precies te voorspellen hoe ver de rente zou stijgen; verwachtingen konden snel veranderen door economische ontwikkelingen en besluiten van centrale banken. Wie in 2022 een hypotheek afsloot, deed er daarom goed aan verschillende aanbieders en rentevaste perioden te vergelijken en niet alleen op voorspellingen af te gaan.
De rente voor een hypotheek die 20 jaar vaststaat, verschilt per geldverstrekker en kan regelmatig wijzigen. Het percentage hangt onder meer af van de hypotheekvorm, of je kiest voor NHG en de verhouding tussen je hypotheekbedrag en de woningwaarde. Vergelijk daarom actuele rentetarieven én voorwaarden bij meerdere aanbieders; zo zie je welk aanbod past bij jouw situatie.
Of de hypotheekrente weer daalt, is niet met zekerheid te voorspellen. De rente wordt onder meer beïnvloed door inflatie, ontwikkelingen op de financiële markten en het beleid van centrale banken. Ook verschilt de rente per geldverstrekker, rentevaste periode en persoonlijke situatie. Houd daarom niet alleen rekening met een mogelijke rentedaling, maar vergelijk ook de actuele tarieven en voorwaarden en kies een rentevaste periode die past bij je budget en behoefte aan zekerheid.
Omdat 2024 inmiddels voorbij is, kunnen we terugkijken: de hypotheekrente schommelde dat jaar en daalde niet voortdurend. De Europese Centrale Bank verlaagde vanaf juni de beleidsrente, maar hypotheekrentes bewegen niet rechtstreeks mee; vooral verwachtingen en ontwikkelingen op de kapitaalmarkt spelen een rol. Daardoor verschilden de tarieven per geldverstrekker en rentevaste periode. Wie een hypotheekrente wil vergelijken, doet er daarom goed aan naast het percentage ook de voorwaarden en de eigen financiële situatie mee te wegen.
In 2023 bleef de hypotheekrente relatief hoog en schommelde deze gedurende het jaar. Na de sterke stijging in 2022 liepen de tarieven niet voortdurend verder op: ze bewogen op en neer en daalden bij sommige geldverstrekkers later in het jaar. De ontwikkeling verschilde per rentevaste periode en aanbieder en hing onder meer samen met inflatie en de verwachtingen rond de beleidsrente. Een exacte voorspelling was vooraf niet mogelijk; daarom was het verstandig om naast het rentepercentage ook de voorwaarden en maandlasten te vergelijken.
De actuele hypotheekrente verschilt per geldverstrekker en hangt onder meer af van de rentevaste periode, of je kiest voor een hypotheek met NHG en de verhouding tussen je hypotheekbedrag en de woningwaarde. Omdat rentetarieven regelmatig veranderen, is er geen vast percentage dat voor iedereen geldt. Vergelijk daarom recente renteaanbiedingen en controleer altijd wanneer het tarief is bijgewerkt en welke voorwaarden erbij horen.
De hypotheekrente kan dalen, maar de ontwikkeling verschilt per geldverstrekker, rentevaste periode en hypotheekvorm. Bovendien bewegen variabele rentes vaak anders dan vaste rentes. Omdat tarieven regelmatig veranderen, is het verstandig actuele rentetarieven te vergelijken en niet alleen naar de verwachting te kijken: die biedt geen zekerheid over toekomstige renteontwikkelingen.
De actuele hypotheekrente verschilt per geldverstrekker en hangt onder meer af van de rentevaste periode, de hypotheekvorm en de verhouding tussen je hypotheekbedrag en de woningwaarde. Omdat tarieven regelmatig veranderen, is er niet één rente die voor iedereen geldt. Vergelijk actuele renteaanbiedingen en let daarbij ook op de voorwaarden; een hypotheekadviseur kan helpen bepalen welk tarief en welke rentevaste periode bij jouw situatie passen.
In 2022 is de hypotheekrente over het algemeen flink gestegen, na een lange periode met historisch lage rentes. De stijging hing onder meer samen met de hoge inflatie en veranderingen op de financiële markten. De rente verschilde per geldverstrekker, hypotheekvorm en rentevaste periode. Omdat renteontwikkelingen lastig precies te voorspellen zijn, was het verstandig om niet alleen naar de verwachtingen te kijken, maar ook naar de maandlasten en voorwaarden die bij de eigen situatie pasten.
Er bestaat niet één vaste “normale” hypotheekrente: het percentage verandert met de marktomstandigheden en verschilt per geldverstrekker. Ook de rentevaste periode, een eventuele NHG-garantie en de verhouding tussen je hypotheek en de woningwaarde kunnen invloed hebben op het aanbod. Vergelijk daarom actuele rentes én voorwaarden van meerdere aanbieders, en kijk welke rente past bij jouw situatie.
Achteraf gezien daalde de hypotheekrente in 2024 niet voortdurend of bij alle geldverstrekkers. De Europese Centrale Bank verlaagde dat jaar de beleidsrente, maar hypotheekrentes reageren ook op ontwikkelingen op de kapitaalmarkt en kunnen daardoor anders bewegen. Of de rente daalt, hangt bovendien af van de rentevaste periode en de aanbieder. Een toekomstige renteontwikkeling is niet met zekerheid te voorspellen; vergelijk daarom niet alleen het rentepercentage, maar ook de voorwaarden en de maandlasten.
De hypotheekrente van vandaag verschilt per geldverstrekker en hangt onder meer af van de rentevaste periode, je hypotheekvorm en de verhouding tussen je hypotheek en de woningwaarde. Omdat rentes regelmatig veranderen, is er geen vast percentage dat voor iedereen geldt. Bekijk actuele rentetarieven bij meerdere geldverstrekkers en vergelijk ook de voorwaarden; een adviseur kan helpen beoordelen welk aanbod bij jouw situatie past.
De hypotheekrente in 2026 is niet met zekerheid te voorspellen en er is geen vast percentage dat voor iedereen geldt. De rente kan gedurende het jaar veranderen door ontwikkelingen op de kapitaalmarkt en verschilt per geldverstrekker, rentevaste periode en persoonlijke situatie. Gebruik prognoses daarom als indicatie, niet als garantie, en vergelijk actuele renteaanbiedingen en voorwaarden voordat je een keuze maakt.
In 2023 bewoog de hypotheekrente niet voortdurend in één richting: de tarieven schommelden gedurende het jaar en bleven duidelijk hoger dan in de jaren met historisch lage rente. De ontwikkeling hing onder meer samen met de inflatie, het beleid van centrale banken en de rente op financiële markten. Daardoor was vooraf niet met zekerheid te voorspellen of de hypotheekrente zou stijgen of dalen; de rentevaste periode en voorwaarden verschilden bovendien per geldverstrekker.
In 2024 was de ontwikkeling van de hypotheekrente lastig te voorspellen. De rente schommelde gedurende het jaar en daalde niet automatisch doordat de Europese Centrale Bank haar beleidsrente verlaagde: hypotheekrentes hangen ook af van onder meer inflatieverwachtingen en kapitaalmarktrentes. Wie in 2024 een hypotheek afsloot, deed er daarom goed aan meerdere aanbieders en voorwaarden te vergelijken en niet alleen op een voorspelling af te gaan.
Omdat 2025 inmiddels voorbij is, weten we dat de hypotheekrente zich niet in één rechte lijn heeft ontwikkeld: tarieven schommelden gedurende het jaar en verschilden per geldverstrekker, rentevaste periode en verhouding tussen hypotheek en woningwaarde. De rente wordt onder meer beïnvloed door inflatie, ontwikkelingen op de kapitaalmarkt en het beleid van de Europese Centrale Bank. Een renteverlaging van de ECB leidt daarom niet automatisch direct tot lagere hypotheekrentes. Voor actuele tarieven is het verstandig aanbiedingen en voorwaarden van meerdere geldverstrekkers te vergelijken.
In 2023 bleef de hypotheekrente relatief hoog en schommelde deze gedurende het jaar. Na eerdere stijgingen veranderden de tarieven per rentevaste periode en geldverstrekker: sommige rentes daalden tijdelijk, terwijl andere later weer opliepen. Er was dus niet één vaste ontwikkeling voor alle hypotheken. De rente die je kon krijgen, hing onder meer af van de gekozen rentevaste periode, de verhouding tussen je hypotheek en de woningwaarde en de voorwaarden van de geldverstrekker.
Of 4 procent hypotheekrente hoog is, hangt af van de actuele marktrente, de rentevaste periode, je hypotheekvorm en de verhouding tussen je hypotheek en de woningwaarde. Vergeleken met periodes waarin de rente uitzonderlijk laag was, kan 4 procent hoog lijken; in een andere marktsituatie kan het een gangbaar tarief zijn. Vergelijk daarom actuele aanbiedingen én de voorwaarden, en kijk naar de maandlasten en totale kosten die bij jouw situatie horen.
In 2024 was vooraf niet met zekerheid te voorspellen wat de hypotheekrente zou doen. Gedurende het jaar schommelden de tarieven: verwachtingen over renteverlagingen door de Europese Centrale Bank en veranderingen op de financiële markten hadden invloed op hypotheekrentes. De ECB verlaagde haar beleidsrente vanaf juni 2024, maar hypotheekrentes bewogen niet automatisch of onmiddellijk mee. Terugkijkend was er dus geen eenvoudige, voortdurende daling. Wie een hypotheek afsloot, deed er goed aan verschillende rentevaste periodes en voorwaarden te vergelijken in plaats van alleen op een verwachte rentebeweging te vertrouwen.
