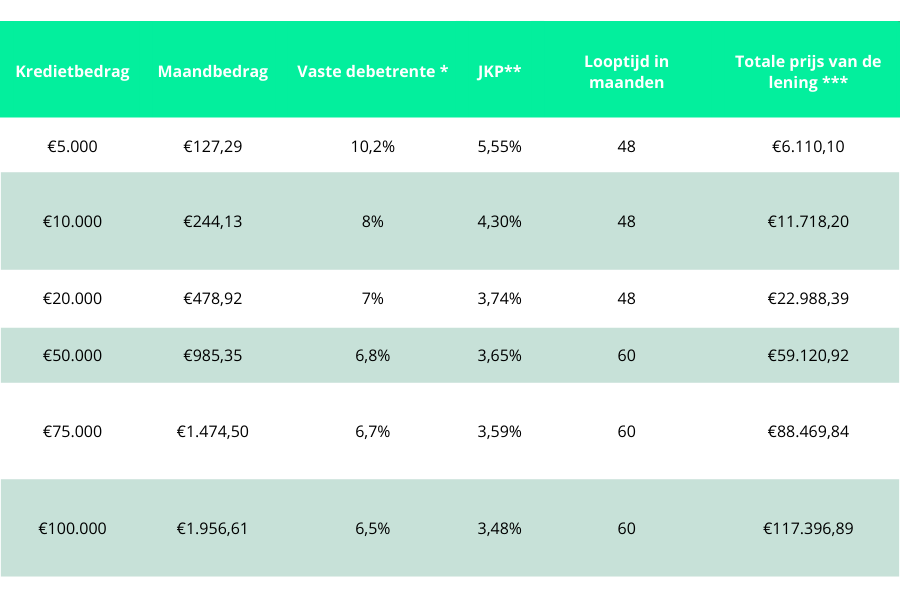
Heeft u geld nodig voor bijvoorbeeld een auto, een verbouwing of onverwachte kosten? Met een lening van 7.000 euro kunt u een grotere uitgave spreiden over meerdere maanden of jaren. Dat kan financiële ruimte geven, maar u betaalt ook rente en mogelijk andere kosten. Vergelijk daarom niet alleen de maandlast, maar kijk vooral naar het totale bedrag dat u terugbetaalt.
Voor dit bedrag is een persoonlijke lening vaak een optie. U leent een afgesproken bedrag en betaalt dit terug in vaste maandelijkse termijnen. De rente en looptijd staan doorgaans vooraf vast. Daardoor weet u bij het afsluiten wat uw maandbedrag is en wanneer de lening is afgelost.
Een doorlopend krediet werkt anders: u kunt binnen een afgesproken limiet geld opnemen en afgeloste bedragen soms opnieuw lenen. De rente kan variabel zijn en de looptijd is minder voorspelbaar. Bekijk de voorwaarden goed en leen niet meer dan nodig.
De kosten hangen onder meer af van de rente, de looptijd en de voorwaarden van de kredietverstrekker. Een langere looptijd verlaagt vaak het maandbedrag, maar betekent doorgaans dat u langer rente betaalt. Een kortere looptijd kan de totale kosten beperken, maar vraagt om hogere maandlasten.
Let bij het vergelijken op het jaarlijks kostenpercentage (JKP), het maandbedrag en het totaalbedrag dat u gedurende de hele looptijd terugbetaalt. Kijk ook of extra aflossen mogelijk is en of daaraan kosten verbonden zijn. Een lage maandlast is niet automatisch de goedkoopste keuze.
Voordat u een lening aanvraagt, is het verstandig uw inkomsten en uitgaven op een rij te zetten. Houd rekening met vaste lasten, andere leningen en onverwachte uitgaven. Zorg dat er na betaling van de maandtermijn voldoende ruimte overblijft voor uw dagelijkse kosten en een financiële buffer.
Kredietverstrekkers beoordelen uw financiële situatie voordat zij een aanvraag accepteren. Daarbij kunnen zij onder meer kijken naar uw inkomen, woonlasten, bestaande verplichtingen en kredietgeschiedenis. Een aanvraag is dus niet automatisch goedgekeurd.
Een lening wordt doorgaans geregistreerd bij het Bureau Krediet Registratie (BKR). Zo’n registratie kan van invloed zijn op toekomstige kredietaanvragen. Vraag bij onduidelijkheid vooraf aan de kredietverstrekker hoe de registratie in uw situatie werkt.
Is de uitgave niet dringend? Dan kan sparen een manier zijn om rentekosten te vermijden. U kunt ook onderzoeken of de aankoop uitgesteld kan worden, of dat gespreid betalen bij de aanbieder mogelijk is. Vergelijk zulke opties zorgvuldig: ook betalen in termijnen kan kosten of andere voorwaarden met zich meebrengen.
Een lening van 7.000 euro kan geschikt zijn als de uitgave noodzakelijk is en de maandlast past binnen uw budget. Neem de tijd om aanbiedingen en voorwaarden te vergelijken en beoordeel de totale kosten. Twijfelt u of u de lening kunt terugbetalen, vraag dan onafhankelijk advies voordat u een overeenkomst aangaat.
Met een lening van €7.000 kunt u een grote, noodzakelijke uitgave financieren zonder het volledige bedrag in één keer uit uw spaargeld te betalen. Denk bijvoorbeeld aan een auto, een verbouwing of onverwachte kosten. Zo spreidt u de uitgave over vaste maandelijkse termijnen. Controleer wel vooraf of de maandlasten binnen uw budget passen en vergelijk de totale kosten van verschillende leningen.
Een voordeel van een lening van 7.000 euro is dat u de kosten over meerdere termijnen kunt spreiden. In plaats van het volledige bedrag in één keer te betalen, lost u de lening maandelijks af. Zo kunt u de uitgave beter inpassen in uw budget. Houd er wel rekening mee dat u over de lening rente betaalt; de totale kosten zijn daardoor hoger dan het geleende bedrag.
Een belangrijk voordeel van een persoonlijke lening van 7.000 euro is dat u vaak vaste maandlasten heeft. U betaalt gedurende de afgesproken looptijd elke maand hetzelfde bedrag, waardoor u precies weet waar u aan toe bent en uw uitgaven makkelijker kunt plannen. Zo voorkomt u verrassingen door schommelende maandlasten. Controleer wel altijd de voorwaarden van de kredietverstrekker, want die kunnen per aanbieder verschillen.
Een vaste rente zorgt ervoor dat de rente tijdens de afgesproken looptijd niet verandert. Daardoor blijven uw maandelijkse aflossing en rentekosten voorspelbaar en weet u vooraf beter waar u aan toe bent. Dat maakt het eenvoudiger om uw budget te plannen en de lening van 7.000 euro af te stemmen op uw financiële situatie.
Bij een lening van 7.000 euro met een vaste looptijd weet u vooraf wanneer u de lening volledig hebt afbetaald. U betaalt elke maand een afgesproken bedrag en hebt daardoor een duidelijk eindpunt om rekening mee te houden. Dat maakt het makkelijker om uw budget te plannen en te zien wanneer er weer ruimte ontstaat voor andere financiële doelen.
Een lening van 7.000 euro kan passend zijn voor uiteenlopende doelen, zoals het vervangen van een auto, het financieren van een verbouwing of het opvangen van een onverwachte uitgave. Doordat u vooraf een vast bedrag leent, kunt u de kosten spreiden over een afgesproken looptijd. Bepaal wel eerst hoeveel u daadwerkelijk nodig heeft en controleer of de maandlasten binnen uw budget passen.
Door verschillende aanbieders van een lening van 7.000 euro te vergelijken, krijgt u beter inzicht in de rente, maandlasten en overige voorwaarden. Zo kunt u een lening kiezen die past bij uw budget en mogelijk gunstiger uitpakt over de hele looptijd. Let daarbij niet alleen op een laag maandbedrag, maar ook op het totale terug te betalen bedrag en de mogelijkheden om extra af te lossen.
Een voordeel van een lening van 7.000 euro is dat extra aflossen de looptijd mogelijk kan verkorten. Als uw budget het toelaat, kunt u zo de lening eerder afbetalen en mogelijk besparen op rentekosten. Controleer vooraf wel de voorwaarden van uw kredietverstrekker: extra aflossen is niet altijd kosteloos of onbeperkt mogelijk.
Een lening van 7.000 euro kan ervoor zorgen dat u uw spaargeld niet volledig hoeft aan te spreken voor een grote uitgave. Zo blijft er geld beschikbaar voor onverwachte kosten, zoals een kapotte wasmachine of een dringende autoreparatie. Houd er wel rekening mee dat lenen rente en andere kosten met zich mee kan brengen. Vergelijk daarom de totale kosten en controleer of de maandlasten binnen uw budget passen.
Bij een lening van 7.000 euro betaalt u niet alleen het geleende bedrag terug, maar ook rente. Afhankelijk van de aanbieder en de voorwaarden kunnen er bovendien bijkomende kosten zijn. Daardoor valt het totale terug te betalen bedrag hoger uit dan 7.000 euro. Vergelijk daarom het jaarlijks kostenpercentage (JKP) en de totale kosten voordat u een lening afsluit.
Een lening van 7.000 euro brengt vaste maandlasten met zich mee die uw budget onder druk kunnen zetten. U moet elke maand op tijd aflossen, ook als uw inkomen daalt of onverwachte kosten ontstaan. Bereken daarom vooraf of de termijn past naast uw vaste lasten en dagelijkse uitgaven, en houd waar mogelijk ruimte over voor een financiële buffer.
Een langere looptijd verlaagt vaak het maandbedrag, maar u betaalt de lening langer terug en betaalt daardoor meestal meer rente. Zo kunnen de totale kosten van een lening van 7.000 euro flink oplopen. Vergelijk daarom niet alleen de maandlast, maar ook het totale bedrag dat u aan het einde van de looptijd hebt terugbetaald.
Een lening van 7.000 euro kan uw financiële buffer verkleinen, omdat u elke maand een deel van uw inkomen aan aflossing en rente besteedt. Daardoor blijft er mogelijk minder ruimte over om te sparen of onverwachte kosten op te vangen, zoals een reparatie of medische uitgave. Bereken daarom vooraf of de maandlast past binnen uw budget en houd, waar mogelijk, voldoende spaargeld achter de hand.
Betalingsachterstanden bij een lening van 7.000 euro kunnen uw financiële situatie verder onder druk zetten. U kunt te maken krijgen met extra kosten of rente, terwijl gemiste betalingen mogelijk gevolgen hebben voor uw kredietregistratie en toekomstige aanvragen. Neem bij betalingsproblemen daarom zo snel mogelijk contact op met uw kredietverstrekker om te bespreken welke oplossingen mogelijk zijn.
Een lening van 7.000 euro kan bij het Bureau Krediet Registratie (BKR) worden geregistreerd. Die registratie geeft kredietverstrekkers inzicht in uw lening en betalingsgedrag wanneer u later bijvoorbeeld een hypotheek, telefoonabonnement of andere lening aanvraagt. Daardoor kan een nieuwe aanvraag lastiger worden of kan het bedrag dat u kunt lenen lager uitvallen. De precieze gevolgen hangen af van uw financiële situatie en de beoordeling door de aanbieder.
